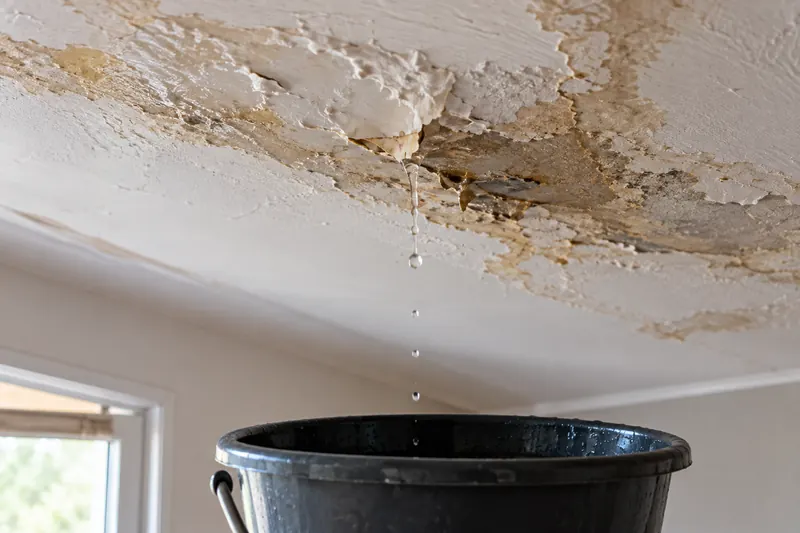
Les signes d’une fuite de toiture
- Taches brunes ou auréoles au plafond ou en haut des murs, qui s’étendent après la pluie ;
- peinture qui cloque, papier peint qui se décolle, plâtre qui gonfle ;
- gouttes ou traces d’écoulement dans les combles, sur la charpente ou l’isolant ;
- isolant tassé ou humide, odeur de moisi sous le toit ;
- à l’extérieur : tuiles ou ardoises déplacées, faîtage fissuré, gouttière qui déborde.
Attention à ne pas confondre fuite et condensation. Des traces d’humidité qui apparaissent par temps froid et sec, sans lien avec la pluie, signalent plutôt un problème de ventilation des combles ou un défaut d’isolation. Le traitement n’est pas le même : c’est l’un des premiers points que vérifie un couvreur.
Les causes les plus fréquentes
- Une tuile ou une ardoise cassée, glissée ou déplacée, après un coup de vent, une chute de branche ou simplement avec l’âge des fixations.
- Les points singuliers : solins et abergements autour des cheminées, des fenêtres de toit et des murs, où la couverture rencontre un autre élément. Ce sont les zones les plus exposées.
- Les noues, ces angles rentrants où deux pans se rejoignent et où l’eau se concentre.
- Le faîtage et les rives, dont le mortier ou les fixations se dégradent.
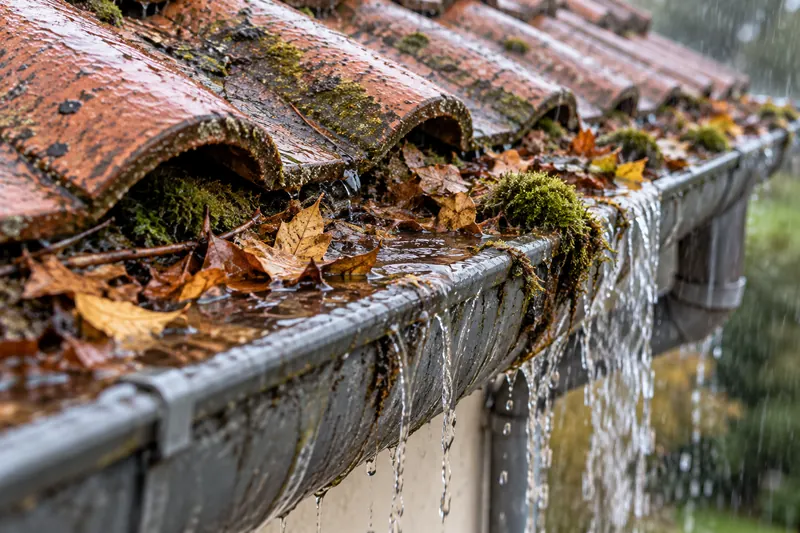
- Les gouttières et chéneaux bouchés, qui débordent vers la façade ou sous la couverture.
- Une fenêtre de toit dont le raccord d’étanchéité a vieilli.
- Une couverture en fin de vie : tuiles poreuses, liteaux fatigués, écran sous-toiture absent ou détérioré.
Souvent, l’eau parcourt plusieurs mètres le long de la charpente avant d’apparaître : la tache au plafond n’est donc pas forcément sous le point d’entrée.
Que faire en cas de fuite ?
- Limitez les dégâts à l’intérieur : récipients sous les gouttes, meubles déplacés, bâche au sol.
- Coupez l’électricité de la pièce si l’eau approche d’un luminaire ou d’une prise.
- Ne montez pas sur le toit, surtout mouillé : le risque de chute est réel.
- Photographiez les traces à l’intérieur et, depuis le sol, l’état de la toiture.
- Appelez un couvreur pour une mise hors d’eau si la fuite est importante, puis prévenez votre assureur.
Si l’eau coule franchement ou après une tempête, consultez notre page couvreur en urgence : elle détaille la mise hors d’eau, le bâchage et les couvreurs disponibles 24h/24 dans votre ville.
Comment un couvreur localise la fuite
La recherche de fuite commence par une inspection des combles, pour repérer les traces d’eau sur la charpente, puis de la couverture elle-même. Selon les cas, le couvreur peut :
- arroser la toiture zone par zone pour reproduire l’infiltration ;
- utiliser un traceur coloré ou fluorescent, qui révèle le chemin de l’eau ;
- recourir à une caméra thermique ou à un humidimètre pour repérer les zones humides sans démonter ;
- inspecter les parties inaccessibles avec une perche caméra ou un drone.
Un diagnostic de toiture coûte généralement de 150 à 500 €, montant souvent déduit si vous confiez ensuite la réparation au même professionnel.
Réparation et coût
Une fois la cause identifiée, la réparation va du simple remplacement de quelques tuiles à la réfection d’un solin, d’une noue ou d’une partie de la couverture. À titre indicatif, une réparation légère coûte le plus souvent de 200 à 600 €, et une réparation avec des dégâts plus étendus de 600 à 2 800 €. Si la couverture est en fin de vie, le couvreur peut recommander une réfection partielle ou complète : notre guide des tarifs de couvreur donne les ordres de grandeur.
Pensez aussi à faire vérifier l’isolant et la charpente : un isolant détrempé perd son efficacité et doit parfois être remplacé, et un bois resté humide longtemps peut être attaqué par les champignons.
Fuite de toiture et assurance habitation
Les dégâts causés à l’intérieur par une infiltration relèvent en général de la garantie dégâts des eaux de votre contrat multirisque habitation, et ceux provoqués par une tempête, la grêle ou le poids de la neige de la garantie tempête. Déclarez le sinistre dans le délai prévu par votre contrat, le plus souvent cinq jours ouvrés, avec vos photos et le rapport du couvreur.
La réparation de la toiture elle-même n’est pas toujours prise en charge : si la fuite résulte d’un défaut d’entretien ou de l’usure normale de la couverture, l’assureur peut refuser d’indemniser cette partie. D’où l’intérêt d’un contrôle régulier et d’un démoussage quand c’est nécessaire.