Quand faut-il appeler un couvreur en urgence ?
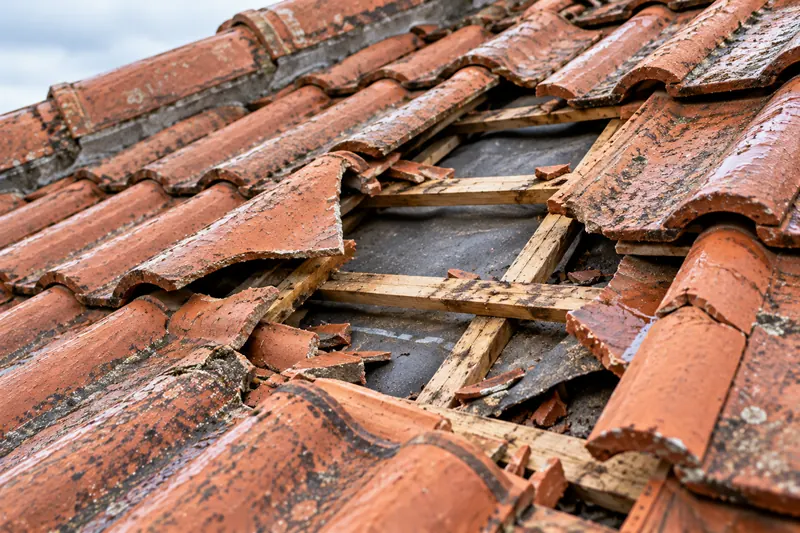
On parle d’urgence dès que l’eau entre dans la maison ou qu’un élément de la toiture risque de tomber. Les cas les plus fréquents :
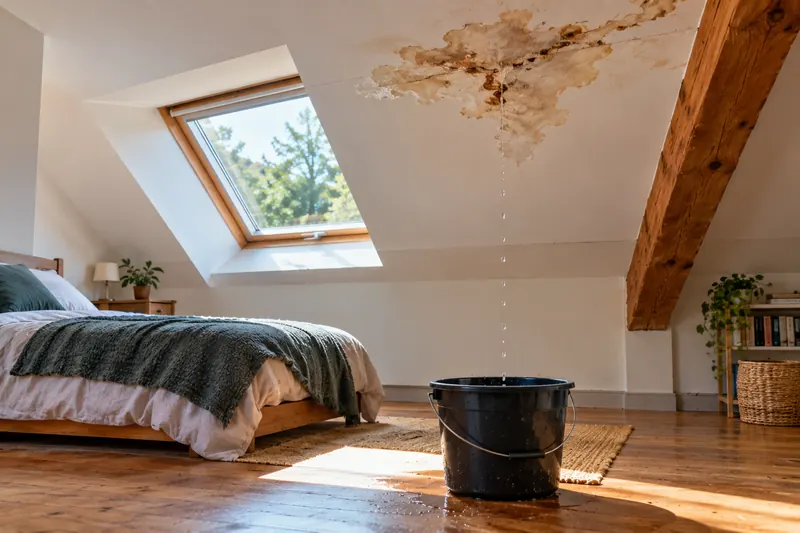
- infiltration active : tache qui s’étend au plafond, gouttes dans les combles, eau qui coule le long d’un mur ;
- toiture endommagée par une tempête : tuiles ou ardoises arrachées, faîtage descellé, rive ou solin décollé ;
- chute d’arbre ou de branche sur la couverture ;
- grêle ayant cassé des tuiles, percé un velux ou une plaque translucide ;
- gouttière ou chéneau arraché qui pend au-dessus d’un passage ;
- cheminée fissurée ou penchée après un coup de vent.
À l’inverse, une tuile légèrement déplacée sans infiltration ou de la mousse sur le toit relèvent d’un entretien classique : un devis dans les jours qui suivent suffit.
Que faire en attendant l’intervention du couvreur ?
- Ne montez pas sur le toit. Une toiture mouillée ou abîmée est glissante et peut céder : c’est le métier du couvreur, équipé pour travailler en sécurité.
- Protégez l’intérieur : bassines sous les gouttes, meubles et appareils électriques déplacés, bâche ou serviettes au sol.
- Coupez l’électricité de la pièce si l’eau approche d’un plafonnier ou d’une prise.
- Photographiez les dégâts, dehors depuis le sol et à l’intérieur : ces photos serviront à votre déclaration de sinistre.
- Éloignez les passants si des tuiles ou une gouttière menacent de tomber sur la rue.
Mise hors d’eau et bâchage : en quoi consiste l’intervention ?
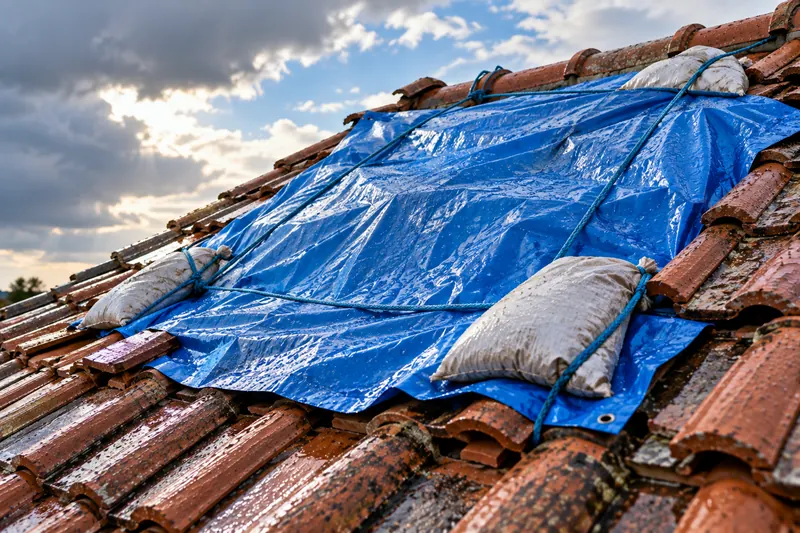
Le premier objectif du couvreur appelé en urgence est de mettre la toiture hors d’eau, c’est-à-dire d’arrêter les infiltrations. Selon les dégâts, il remet en place ou remplace provisoirement les tuiles et ardoises manquantes, pose une bâche de protection lestée et fixée sans abîmer la couverture, dégage une gouttière bouchée ou sécurise un élément qui menace de tomber.
Cette intervention provisoire peut tenir plusieurs semaines, le temps d’établir un devis pour la réparation définitive et d’obtenir l’accord de votre assureur. Demandez au couvreur un compte rendu écrit, idéalement avec photos : il complétera votre dossier de sinistre. Pour comprendre d’où vient l’eau et comment elle se répare, lisez notre guide Fuite de toiture : que faire ?.
Urgence toiture et assurance habitation
Les dégâts causés par la tempête, la grêle ou le poids de la neige sont couverts par la garantie tempête, incluse dans les contrats multirisques habitation. Les infiltrations relèvent en général de la garantie dégâts des eaux, selon leur origine et les conditions de votre contrat.
Déclarez le sinistre à votre assureur dès que possible, dans le délai prévu par votre contrat (le plus souvent 5 jours ouvrés). En cas de catastrophe naturelle reconnue par arrêté, le délai court à partir de la publication de l’arrêté. Gardez les factures des mesures conservatoires, comme le bâchage : elles sont en principe prises en charge, puisqu’elles limitent l’aggravation des dommages.
Dépannage en urgence : vos droits et les pièges à éviter
Après une tempête, les sollicitations à domicile se multiplient, et toutes ne sont pas honnêtes. Quelques repères :
- pour un dépannage à domicile, le professionnel doit vous informer de ses tarifs (taux horaire, frais de déplacement) avant d’intervenir, et vous remettre un devis écrit au-delà de 150 € TTC ;
- pour les travaux urgents que vous avez vous-même demandés, le délai de rétractation de 14 jours ne s’applique pas, mais uniquement aux réparations strictement nécessaires : tout travail supplémentaire proposé sur place doit faire l’objet d’un devis séparé ;
- méfiez-vous des démarcheurs qui sonnent à votre porte après un orage en annonçant des dégâts que vous ne voyez pas ;
- vérifiez que l’entreprise dispose d’une assurance décennale et d’un numéro SIRET, et consultez ses avis.